Greitas kreditas be pajamų: teisinė realybė ir alternatyvos
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Vartojimo kreditai Lietuvoje
Kaip veikia paskolos internetu, kiek jos iš tikrųjų kainuoja ir ką patikrinti prieš pasirašant sutartį.
Paskolos internetu Lietuvoje išduodamos tik tiems, kurių pajamos tvarios (oficialios bent 4 mėnesius), o visi mėnesio įsipareigojimai neviršija 40 proc. gaunamų grynųjų pajamų. Palūkanos priklauso nuo kreditoriaus: Inbank vartojimo paskolų norma prasideda nuo 5,90 %, o nebankiniai davėjai dažniausiai taiko 12-25 % ar daugiau.
Pinigai po patvirtinimo dažnai pasiekia sąskaitą per 15-30 minučių, jei sąskaita yra viename iš pagrindinių šalies bankų su SEPA Instant. Vartojimo kreditai teikiami ir išmokami tik nuo 7:00 iki 22:00 valandos. Žemiau paaiškiname, kuo skiriasi kreditorių tipai, kaip skaičiuojama kaina ir ką patikrinti prieš pasirašant sutartį.
Paskola internetu yra vartojimo kreditas, kurio paraišką pateikiate ir sutartį pasirašote skaitmeniniu būdu, be vizito į skyrių. Teisėtai jas gali teikti komerciniai bankai, kredito unijos, vartojimo kredito davėjai (ne kredito įstaigos) ir tarpusavio skolinimo (P2P) platformos, įrašytos į Lietuvos banko viešuosius sąrašus. Prieš teikdami paraišką, patikrinkite, ar bendrovė yra šiame registre.
Tapatybę dažniausiai patvirtinate Smart-ID, Mobiliuoju parašu (Mobile-ID) arba atvirosios bankininkystės ir biometrinio atpažinimo sistemomis, pavyzdžiui, Neopay ar Ondato. Taip veikia ir greitas kreditas internetu, ir senesnis sms kreditas, tik pastarasis terminas šiandien vartojamas rečiau.
Po patvirtinimo pinigai automatizuotose sistemose ar nebankiniuose kredito davėjuose dažnai pervedami per 15-30 minučių. Tai galioja, jei jūsų sąskaita yra viename iš pagrindinių šalies bankų, palaikančių momentinius mokėjimus (SEPA Instant).
Procesas daugumoje kreditorių panašus, nors detalės skiriasi. Paprastai jis atrodo taip:
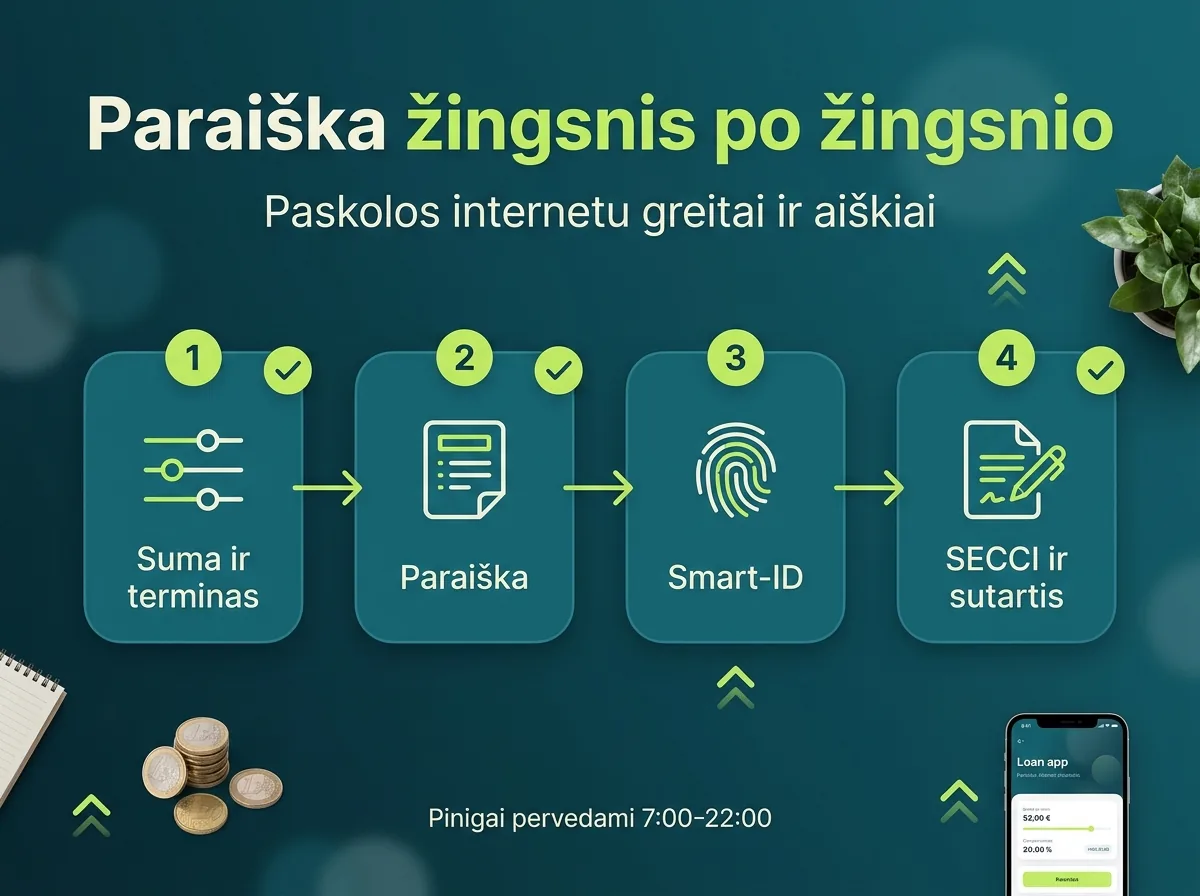
Kuo daugiau duomenų nurodote tiksliai, tuo mažiau tikimybė, kad paraiška strigs ties patikra. Tai ypač svarbu, jei paraišką teikiate vakare, nes sprendimo gali tekti laukti iki kitos dienos.
Lietuvoje vartojimo paskolas gali teikti bankai, kredito unijos, vartojimo kredito davėjai ir P2P platformos, įrašytos į Lietuvos banko viešuosius sąrašus. Pigiausi pasiūlymai dažniausiai bankų, brangiausi nebankinių bendrovių.
| Kreditorius | Palūkanos | Kiti kaštai | Išmokėjimas |
|---|---|---|---|
| Inbank | nuo 5,90 % | sutarties mokestis nuo 1,00 %, administravimas nuo 0,28 % per mėn. | pagal bendrovės sąlygas |
| Citadele bankas (pavyzdys) | 6,50 % | sutarties mokestis 75,00 EUR, BVKKMN 9,75 % | pagal banko sąlygas |
| Nebankiniai davėjai | dažniausiai 12-25 % ar daugiau | priklauso nuo kliento rizikos grupės | dažnai per 15-30 min. |
Citadele ir Inbank duomenys skelbiami jų svetainėse (2026 m. sausio informacija), todėl galiojančias sąlygas visada patikrinkite pas patį kreditorių. Realią kainą parodo BVKKMN, o ne vien palūkanų norma.
P2P platformos sujungia skolininką su investuotojais, o pačios platformos turi būti įrašytos į Lietuvos banko sąrašus. Tikslių šio kanalo palūkanų nenurodome. Apie skolinimą be platformos skaitykite straipsnyje apie paskolos iš privačių asmenų.
Nebankiniai kreditoriai paprastai patvirtina ir išmoka greičiau. Pinigai dažnai pasiekia sąskaitą per 15-30 minučių, jei ji yra viename iš pagrindinių bankų su SEPA Instant palaikymu. Už tai mokate didesnes palūkanas.
Smulkios paskolos trumpam laikotarpiui gali būti patogios, bet ilgalaikė paskola dėl 12-25 % normos kainuos gerokai brangiau nei banke. Prieš pasirinkdami palyginkite bendrą grąžintiną sumą.
Lietuvos bankas nustato, kad visi vartotojo ir jo šeimos narių mėnesio finansiniai įsipareigojimai negali viršyti 40 proc. gaunamų tvarių grynųjų pajamų. Teisės aktai nenumato minimalios pajamų sumos, bet pajamos turi būti oficialios bent pastaruosius 4 mėnesius.
Po įmokų padengimo turi likti pakankamai lėšų būtinoms pragyvenimo išlaidoms. Tai reiškia, kad ir greiti kreditai visiems, ir greita paskola visiems vis tiek vertinami pagal šias taisykles.
Kaip skaičiuojama maksimali įmoka
| Pajamos į rankas | Riba (40 %) | Maksimali mėnesio įmoka |
|---|---|---|
| 1 000 Eur | 1 000 × 0,40 | 400 Eur |
| 1 500 Eur | 1 500 × 0,40 | 600 Eur |
Į 40 % įeina visi mėnesio įsipareigojimai, ne tik nauja paskola. Jei jau mokate 150 Eur kitos paskolos įmoką, iš 1 000 Eur pajamų naujai paskolai lieka ne daugiau kaip 250 Eur.
Kreditorius privalo patikrinti kredito istoriją, šeimos narių pajamas, jų tvarumą ir esamus įsipareigojimus oficialiose duomenų bazėse, pavyzdžiui, Sodroje ir Creditinfo.
Pagal Lietuvos banko reikalavimus kreditorius turi įvertinti tvarias pajamas, todėl greitas kreditas be pajamų patikimame, registruotame kredito davėjo pasiūlyme yra mažai tikėtinas. Pajamų šaltinis gali būti ne tik darbo užmokestis, tačiau jis turi būti oficialus ir tvarus. Plačiau apie šią temą skaitykite straipsnyje greitas kreditas be pajamų.
Ar gausite kreditą, priklauso nuo to, ar kreditorius gali įvertinti jūsų pajamas. Lietuvos banko nuostatai reikalauja, kad pajamos būtų tvarios, t. y. oficialios bent pastaruosius 4 mėnesius. Minimali pajamų suma teisės aktuose nenustatyta.
Jei dirbate svetur, svarbiausia, kaip įrodysite pajamų šaltinį. Kreditorius privalo patikrinti pajamas, jų tvarumą ir įsipareigojimus oficialiose duomenų bazėse, pavyzdžiui, Sodroje ir Creditinfo. Todėl pasiruoškite darbo sutartį ir banko išrašus, o galimybes pasitikslinkite pas patį kreditorių. Plačiau apie paskola dirbantiems užsienyje skaitykite atskirame straipsnyje. Ieškant, ar kreditas dirbantiems užsienyje apskritai prieinamas, verta lyginti kelių kreditorių sąlygas.
Turint įsiskolinimų, kreditorius mato kredito istoriją, todėl ir skubi paskola įsiskolinusiems vertinama pagal tas pačias taisykles. Net ir tada po įmokų turi likti pakankamai lėšų pragyvenimui, o visi įsipareigojimai neturi viršyti 40 proc. grynųjų pajamų.
Kai bankai ir kiti kreditoriai atsisako, kai kas svarsto paskolos iš privačių asmenų. Prieš tai gerai perskaitykite sutartį ir įvertinkite visą kainą.
Tikrąją paskolos kainą parodo ne vien palūkanos, o BVKKMN (bendra vartojimo kredito kainos metinė norma). Pagal Lietuvos banką ji apima palūkanas, sutarties sudarymo ir administravimo mokesčius. Todėl lyginkite būtent šį rodiklį.
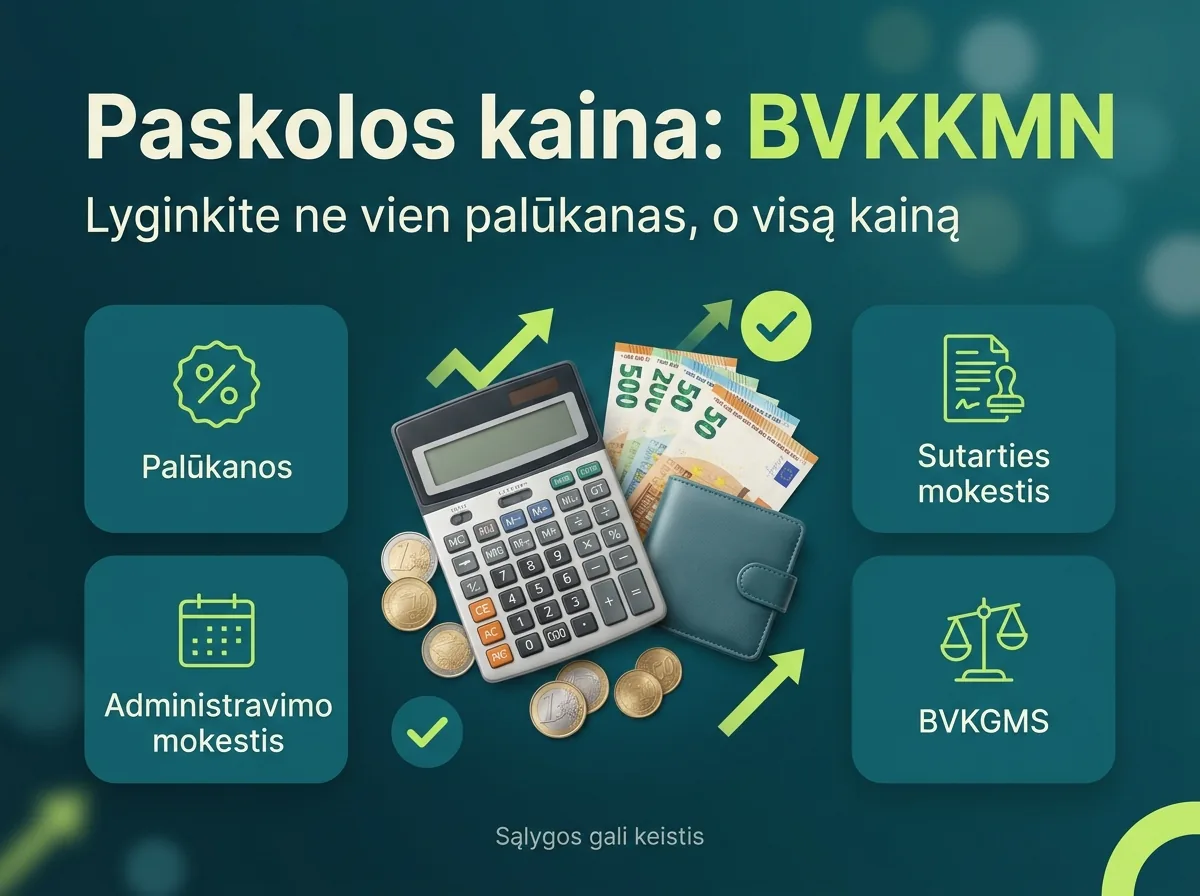
Pavyzdžiui, Citadele bankas savo vartojimo paskolos pavyzdyje nurodo 6,50 % palūkanų normą, 75,00 EUR sutarties mokestį ir 9,75 % BVKKMN. Inbank palūkanos prasideda nuo 5,90 %, sutarties mokestis nuo 1,00 %, o mėnesinis administravimo mokestis nuo 0,28 %. Tai skelbiami duomenys, galiojančios sąlygos gali keistis.
Antras rodiklis yra BVKGMS, bendra vartojimo kredito gavėjo mokama suma. Ją sudaro pasiskolinti pinigai ir visa kredito kaina. Pagal vartojimo kredito įstatymą bendra kaina (palūkanos ir visi mokesčiai) negali viršyti pačios paskolintos sumos.
Pasiūlymą kreditas be palūkanų ar pirma paskola nemokamai vertinkite atsargiai. Net jei palūkanų nėra, sutarties sudarymo ar administravimo mokesčiai gali likti ir didinti BVKKMN. Todėl greita paskola be palūkanų nebūtinai kainuoja nulį. Apie tokias akcijas plačiau rašoma straipsnyje paskola be palūkanų. Prieš pasirašydami patikrinkite, kokių sąlygų reikalauja akcija ir kokie mokesčiai taikomi, o visą sumą palyginkite su BVKGMS sutartyje.
Skirtingų pasiūlymų palyginimą lengviau atlikti, kai žiūrite į tuos pačius dalykus. Svarbiausi kriterijai:
| Kriterijus | Ką patikrinti |
|---|---|
| BVKKMN | Apima palūkanas ir mokesčius, todėl tinka lyginti skirtingus pasiūlymus. |
| BVKGMS | Visa suma, kurią grąžinsite per visą sutarties laiką. |
| Mėnesio įmoka | Su kitais įsipareigojimais neturi viršyti 40 % grynųjų pajamų. |
| Terminas | Ilgesnis terminas mažina įmoką, bet didina bendrą kainą. |
| Registracija | Kreditorius turi būti Lietuvos banko viešuosiuose sąrašuose. |
Pasiskolinkite tik tiek, kiek reikia, ir prieš pasirašydami pasiskaičiuokite, ar įmoka tilps į kasmėnesį laisvas lėšas. Mažesnė suma ir trumpesnis terminas dažniausiai reiškia mažesnę bendrą kainą.
Pasiūlymai „paskolos visa para“ ar „kreditai visa para“ reiškia tik tai, kad paraišką galima pateikti bet kada. Pinigų išmokėjimui galioja griežtas laiko limitas. Pagal Vartojimo kredito įstatymą, kaip nurodo Lietuvos bankas, vartojimo kreditai teikiami ir išmokami tik nuo 7:00 iki 22:00. Todėl skubus kreditas visa para naktį į sąskaitą neateis, o greitas kreditas visa para tebus paraiška, kurią kreditorius išnagrinės dienos metu. Daugiau apie tai rasite straipsnyje skubus kreditas visa para.
Svarbiausios apsaugos taisyklės:
Skubėjimas yra prastas patarėjas, todėl sutartį perskaitykite iki galo net ir tada, kai sprendimo laukiate vakare.
Net jei jums skubiai reikia paskolos, prieš pasirašydami pereikite šį sąrašą:
Jei bent vienas punktas lieka neaiškus, sutarties neskubėkite pasirašyti.
Patvirtinus paraišką, lėšos dažnai pervedamos per 15–30 minučių, jei sąskaita yra viename iš pagrindinių šalies bankų, palaikančių momentinius mokėjimus (SEPA Instant). Pagal Vartojimo kredito įstatymą kreditai teikiami ir išmokami tik nuo 7:00 iki 22:00 valandos, todėl paraišką pateikus vėliau, pinigai ateis tik kitą dieną.
Taip. Per 2 dienas nuo pinigų išmokėjimo sutarties galima atsisakyti nemokamai: grąžinama tik gauta suma, be palūkanų ir mokesčių. Tai vadinama atvėsimo laikotarpiu. Kitos atsisakymo galimybės priklauso nuo sutarties sąlygų, todėl jas patikrinkite pas kreditorių prieš pasirašydami.
Už vėlavimą skaičiuojami delspinigiai, tačiau pagal teisės aktus jie gali būti taikomi ne ilgiau kaip 180 dienų. Kreditorius, vertindamas mokumą, tikrina kredito istoriją duomenų bazėse, pavyzdžiui, Creditinfo, todėl vėlavimai gali apsunkinti naują skolinimąsi. Jei suprantate, kad nespėsite sumokėti, geriau iš anksto susisiekite su kreditoriumi.
Metinė palūkanų norma rodo tik tiesioginį mokestį už pinigų naudojimą. BVKKMN yra standartizuotas rodiklis, apimantis palūkanas, sutarties sudarymo ir administravimo mokesčius. Todėl skirtingus pasiūlymus patogiau lyginti pagal BVKKMN. Galutinę sumą, kurią sudaro pasiskolinti pinigai ir visa kredito kaina, parodo bendra vartojimo kredito gavėjo mokama suma.
Registruotas kreditorius privalo įvertinti tvarias pajamas, todėl be oficialių pajamų gauti paskolą mažai tikėtina. Minimali pajamų suma teisės aktuose nenustatyta, bet pajamos turi būti oficialios bent 4 mėnesius. Konkrečią situaciją pasitikslinkite pas kreditorių.
Gidai
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Paskola be palūkanų Lietuvoje: kada kreditas tikrai nemokamas, kaip vertinti BVKKMN, kokie reikalavimai taikomi ir kas gresia pavėlavus grąžinti paskolą.
Paskola dirbantiems užsienyje: reikalavimai pajamoms, stažui ir dokumentams pagal šalį. Palyginame bankus ir kredito unijas, aiškiname paraiškos žingsnius.
Mūsų gidai paaiškina kainą, terminus ir jūsų teises, kad sprendimą priimtumėte ramiai.