Greitas kreditas be pajamų: teisinė realybė ir alternatyvos
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Gidas
Retai. Paskola be palūkanų Lietuvoje dažniausiai yra pirmojo kredito akcija naujiems vienos bendrovės klientams. Nuolatinių nemokamų paskolų kreditoriai neteikia. Paskola kainuoja lygiai tiek, kiek pasiskolinote, tik jei BVKKMN (bendroji vartojimo kredito kainos metinė norma) yra 0 %.
Jei sutartyje taikomas sutarties sudarymo ar administravimo mokestis, kreditas nėra nemokamas, nors palūkanos nurodytos 0 %. Pavėlavus grąžinti bent vieną dieną, akcija nustoja galioti atbuline data, o standartinė BVKKMN gali siekti 44–84 %.
Ši paskola, kaip ir bet kuri kita, reikalauja pajamų vertinimo: asmenims be pajamų kreditas neteikiamas.
Paskola be palūkanų yra rinkodaros priemonė, kuria kreditoriai pritraukia naujus klientus. Nuolatinių nemokamų paskolų kredito davėjai neteikia: pasiūlymas dažniausiai skirtas pirmajam kreditui ir tik konkrečios bendrovės naujiems klientams.
Akcija galioja tik apibrėžtam pirmajam laikotarpiui, jei paskolą grąžinate laiku. Pavyzdžiui, vienų kreditorių pasiūlymuose beprocentis laikotarpis yra 30 dienų, kitų – iki 500 € 6 mėnesiams, dar kitų – iki 1000 € ir iki 1 metų. Šios sąlygos gali keistis, todėl prieš pasirašydami patikrinkite aktualų pasiūlymą.
Paskola nieko nekainuoja tik tada, kai jos BVKKMN lygi 0 %. Vien 0 % palūkanų sutartyje to negarantuoja. Tik esant 0 % BVKKMN grąžinate lygiai tiek, kiek pasiskolinote, todėl būtent šį rodiklį reikia tikrinti, kai ieškote, ar siūloma nemokama paskola yra tikra.
Pagal vartojimo kredito įstatymą bendra kredito kaina apima ne tik palūkanas, bet ir komisinius, administravimo mokesčius bei privalomo draudimo įmokas. Kreditorius privalo pateikti BVKKMN standartinėje informacijos formoje dar prieš pasirašant sutartį, todėl ją perskaitykite iš anksto.
Jei sutartyje nurodytos 0 % palūkanos, bet taikomas sutarties sudarymo arba mėnesinis sąskaitos administravimo mokestis, BVKKMN jau nebus 0 %. Tokiu atveju, pagal rinkos apžvalgas, ji gali siekti nuo 11 % iki 59 % ar daugiau.
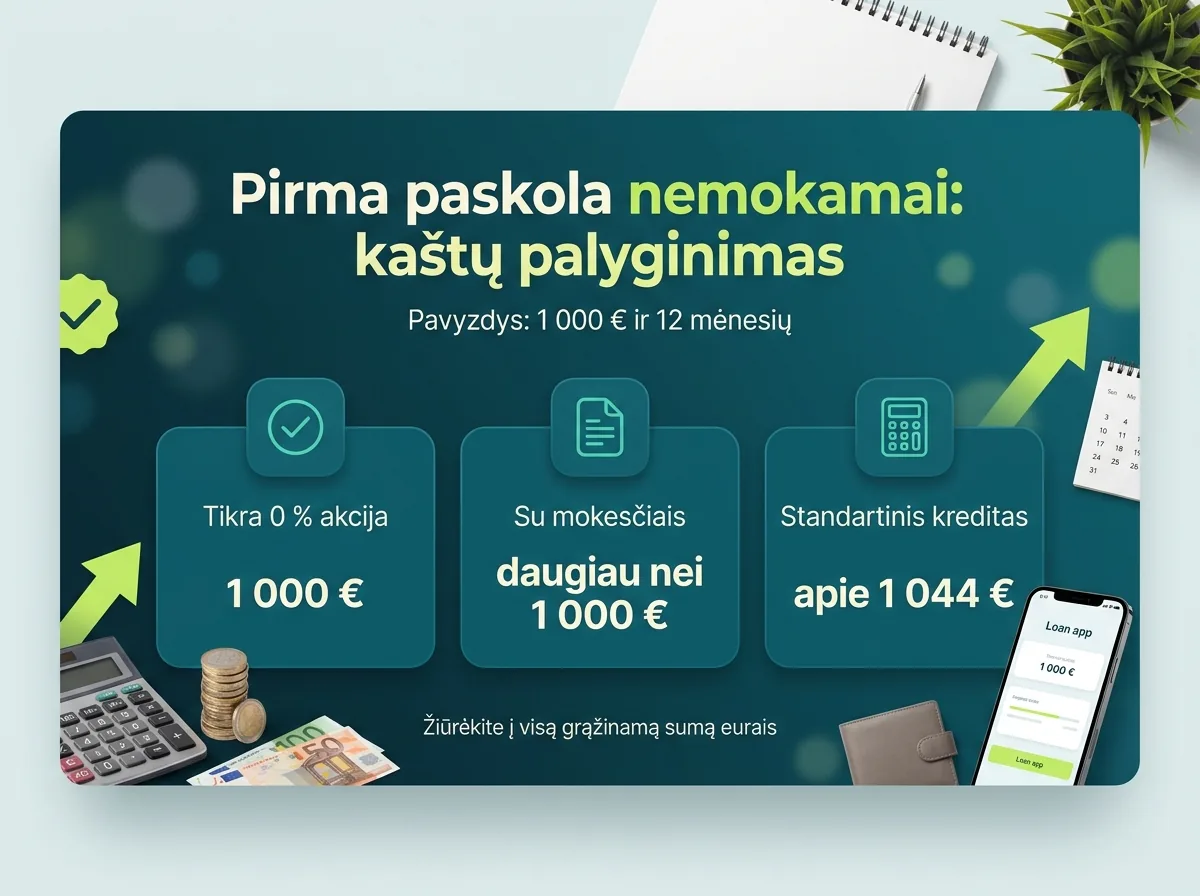
Palyginimui: pasiskolinus 1 000 € 12 mėnesių su 8 % BVKKMN grąžinama apie 1 044 €, o akcijinė 0 % paskola kainuoja tiksliai 1 000 €.
Paimkime 1 000 € sumą ir 12 mėnesių. Tikra pirma paskola nemokamai kainuoja tiksliai tiek, kiek pasiskolinote, o kitais atvejais permoka priklauso nuo mokesčių ir BVKKMN.
| Scenarijus | BVKKMN | Ką grąžinate už 1 000 € |
|---|---|---|
| Tikra 0 % akcija | 0 % | 1 000 € |
| 0 % palūkanos, bet su sutarties ar administravimo mokesčiu | nuo 11 % iki 59 % ar daugiau | daugiau nei 1 000 €, suma priklauso nuo mokesčių |
| Standartinis kreditas | 8 % | apie 1 044 € |
Antroje eilutėje tikslios sumos nurodyti negalima, nes ji priklauso nuo konkrečių mokesčių.
Todėl lygindami žiūrėkite į visą grąžinamą sumą eurais, o ne tik į palūkanų procentą.
Reklamoje matomas užrašas „0 %“ dar nieko nepasako apie visą kainą. Prieš sutikdami su sąlygomis atlikite kelis paprastus veiksmus.
Jei bent vienas punktas lieka neaiškus, geriau paklauskite kreditoriaus raštu ir sutarties nepasirašykite, kol negausite atsakymo.
Net ir nemokama paskola išduodama tik įvertinus pajamas ir kreditingumą. Kreditorius paprastai tikrina duomenis „Sodroje“ ir „Creditinfo Lietuva“, todėl asmenims be oficialių tvarių pajamų kreditas neteikiamas. Tai galioja ir tada, kai ieškote, kaip gauti pirmąją paskolą be palūkanų. Jei pajamų neturite arba jos neoficialios, greičiausiai teks ieškoti kitų sprendimų, apie kuriuos rašome straipsnyje apie greitą kreditą be pajamų.
Pagal atsakingojo skolinimo principus visi jūsų finansiniai įsipareigojimai, įskaitant 0 % paskolas, negali viršyti 40 % tvarių grynųjų mėnesio pajamų. Pavyzdžiui, jei uždirbate 720 €, bendra mėnesio įmokų suma negali būti didesnė nei 288 €.
Sudarę sutartį turite 2 kalendorinių dienų apsisprendimo laikotarpį. Per jį galite atsisakyti sutarties ir grąžinti gautą sumą be palūkanų ar papildomų mokesčių.
Pavėlavus bent vieną dieną, 0 % akcija paprastai nustoja galioti atgaline data. Tuomet skaičiuojamos standartinės sutarties palūkanos ir delspinigiai, todėl „nemokama“ paskola tampa įprasta, brangia paskola.
Pavėlavus grąžinti akcijinį kreditą, standartinė BVKKMN vėliau gali siekti dešimtis procentų. Skirtumas tarp 0 % ir tokios normos didžiulis, o vienos dienos pavėlavimas gali pakeisti sąlygas.
Be papildomų išlaidų, gresia ir neigiamas įrašas kredito istorijoje. Tai gali apsunkinti paskolų gavimą ateityje. Todėl prieš pasirašydami sutartį įsitikinkite, kad grąžinimo dieną tikrai turėsite visą sumą.
Naujiems klientams skirtos akcijos skiriasi suma, terminu ir sąlygomis. Toliau pateikti pavyzdžiai iš vienos rinkos apžvalgos (2026 m. spalio duomenys); sąlygos keičiasi, todėl visada tikrinkite aktualią informaciją pačioje kreditoriaus svetainėje.
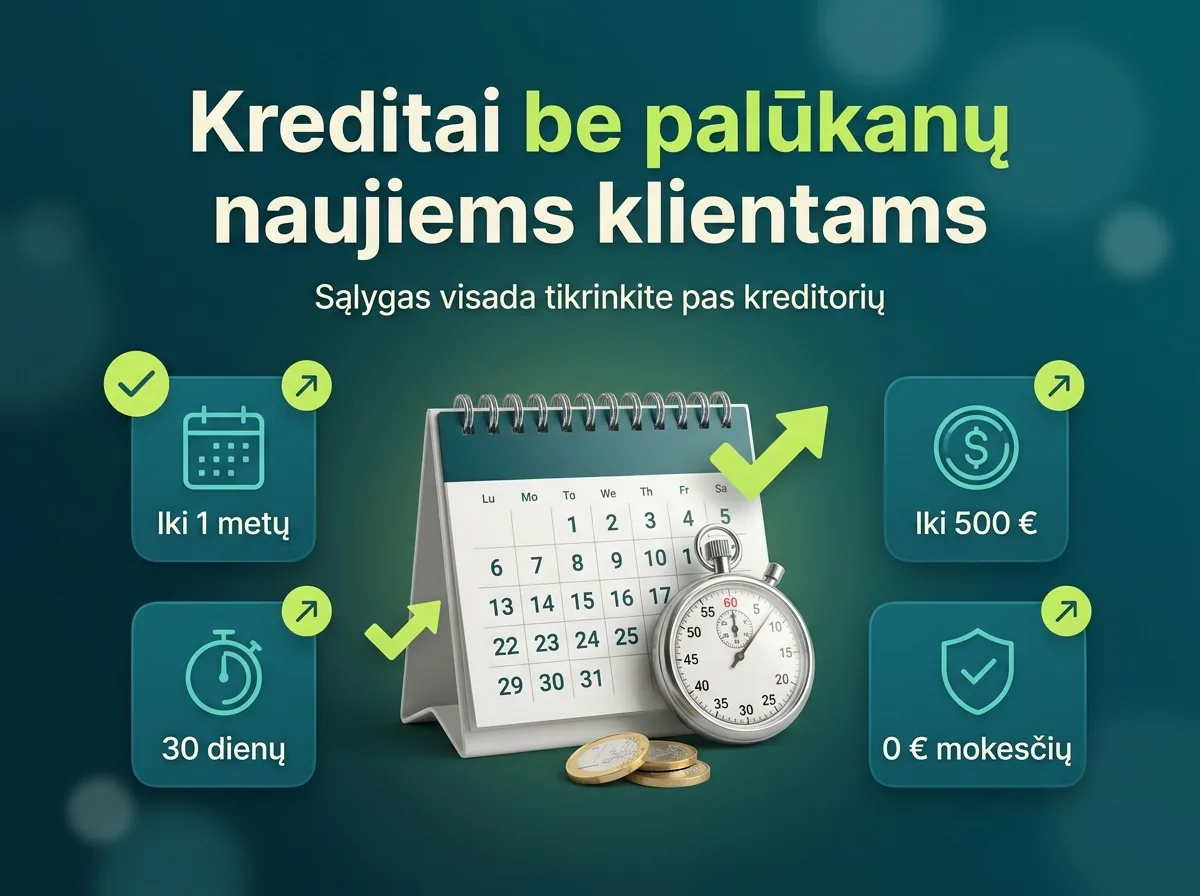
Ieškodami, kur gauti kreditą be palūkanų, žiūrėkite ne tik į sumą, bet ir į terminą: ilgesnis laikotarpis suteikia daugiau laiko, bet vėlavimo pasekmės lieka tos pačios.
Dažnai problemos kyla ne dėl pačios akcijos, o dėl skubėjimo ir neperskaitytų sąlygų.
Jei reikia pinigų trumpam laikui, paskola be palūkanų nėra vienintelis variantas. Kredito kortelės dažniausiai suteikia 30–50 dienų beprocentį laikotarpį (angl. grace period), tačiau jam pasibaigus taikomos maždaug 20–30 % metinės palūkanos; tikslios sąlygos skiriasi. Jei žinote, kad skolą padengsite per tą laiką, kortelė gali būti paprasta alternatyva.
Kitas variantas yra banko sąskaitos pereikvojimas (overdraftas). Bankai jam gali taikyti apie 15–25 % metines palūkanas (dydis skiriasi), todėl tai tinka tik labai trumpam laikotarpiui.
| Sprendimas | Kaina | Kam tinka |
|---|---|---|
| Akcijinė 0 % paskola | 0 %, jei grąžinate laiku | Naujam klientui, kuris tikrai spės grąžinti |
| Kredito kortelė | Dažnai 30–50 dienų beprocentis laikotarpis, vėliau maždaug 20–30 % per metus (sąlygos skiriasi) | Trumpam skolinimuisi, kai skola bus padengta laiku |
| Overdraftas | apie 15–25 % per metus (sąlygos skiriasi) | Labai trumpam laikotarpiui |
Jei abejojate, ar spėsite grąžinti pinigus laiku, rinkitės lankstesnį sprendimą iš anksto. Taip išvengsite staigių sankcijų, kurios kyla pavėlavus grąžinti akcinę paskolą.
Apie kitus variantus skaitykite straipsniuose apie paskolą dirbantiems užsienyje, skubų kreditą visą parą ir paskolas iš privačių asmenų.
Paraišką verta pildyti ne skubant, o iš anksto susidėlioję savo finansus. Tai sutrumpina laiką ir sumažina riziką paimti daugiau, nei reikia.
Sutarties ir reklamos kalba gali būti painesnė nei atrodo. Šioje lentelėje trumpai paaiškinti terminai, kuriuos rasite nagrinėdami nemokamą paskolą.
| Sąvoka | Ką ji reiškia |
|---|---|
| BVKKMN | Bendra kredito kaina, išreikšta metiniu procentu nuo visos sumos, įskaitant palūkanas ir mokesčius. |
| Palūkanos | Mokestis už pasiskolintų pinigų naudojimą, skaičiuojamas nuo skolos sumos. |
| Delspinigiai | Papildoma suma, kurią reikia mokėti už kiekvieną uždelstą dieną. |
| Standartinė informacijos forma | Dokumentas, kuriame iki sutarties pasirašymo nurodomos pagrindinės kredito sąlygos ir BVKKMN. |
| Apsisprendimo laikotarpis | Laikas po sutarties sudarymo, per kurį galima atsisakyti paskolos ir grąžinti gautą sumą. |
Akcija netinka, jei jau dabar žinote, kad pinigų grąžinimo dieną gali pritrūkti, pavyzdžiui, kai pajamos nepastovios arba atlyginimas mokamas po termino pabaigos.
Taip pat atidžiai pagalvokite, jei jau turite kitų paskolų ir kiekvienas euras jūsų biudžete paskirstytas. Tuomet net ir nemokama paskola gali tapti našta, o vėlavimo kaina bus daug didesnė už sutaupytas palūkanas. Tokiu atveju geriau atidėti pirkinį arba ieškoti kito, mažiau rizikingo sprendimo.
Taip, bet tik jei sutartyje nurodytas 0 % palūkanų tarifas ir 0 % BVKKMN. Bendra grąžinama suma sutampa su pasiskolinta tik tada, kai BVKKMN lygi 0 %. Būtina sąlyga: paskolą grąžinti iki akcijos termino pabaigos.
Pavėlavus bent vieną dieną, akcija nustoja galioti atbuline data ir skaičiuojamos standartinės palūkanos bei delspinigiai. Greitųjų kreditų BVKKMN tuomet gali siekti 44–84 %, todėl iš nemokamos paskola gali tapti labai brangi. Taip pat kyla grėsmė jūsų kredito reitingui.
Ne. Kreditorius privalo tikrinti pajamas ir kreditingumą oficialiuose registruose, pavyzdžiui, „Sodroje“ ir „Creditinfo Lietuva“, o asmenims be pajamų kreditas neteikiamas. Be to, visi finansiniai įsipareigojimai kartu, įskaitant 0 % paskolas, negali viršyti 40 % tvarių grynųjų mėnesio pajamų.
Taip. Vartojimo kredito įstatymas numato 2 kalendorinių dienų apsisprendimo laikotarpį. Jei per jį grąžinsite gautą sumą, nereikės mokėti jokių palūkanų ar papildomų mokesčių. Sutartį galite nutraukti nenurodę ypatingų priežasčių, tačiau pinigus reikia grąžinti per šį trumpą laiką.
Paprastai ne. Tokia akcija dažniausiai skirta tik naujiems vienos bendrovės klientams, todėl kitą kartą taikomos įprastos kredito sąlygos. Prieš imdami pakartotinį kreditą, vėl pažiūrėkite į BVKKMN ir visą grąžintiną sumą.
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Paskola dirbantiems užsienyje: reikalavimai pajamoms, stažui ir dokumentams pagal šalį. Palyginame bankus ir kredito unijas, aiškiname paraiškos žingsnius.
Paskolos iš privačių asmenų Lietuvoje: P2P platformos ar tiesioginis sandoris, rašytinė sutartis, notaras ir apsauga nuo sukčių. Palyginimas ir sąrašas.