Greitas kreditas be pajamų: teisinė realybė ir alternatyvos
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Gidas
Lietuvoje paskolą galima gauti ir vartojimui, ir būstui, tačiau užsienyje dirbantiems kreditoriai kelia griežtesnius reikalavimus nei vietos darbuotojams. Paraišką galima teikti vartojimo kreditų bendrovėms, bankams ar kredito unijoms. Dažniausiai reikia 6–12 mėnesių nepertraukiamo darbo stažo ir oficialių pajamų bei mokesčių dokumentų.
Bankai nežada paskolos be pajamų patikros. Visų mėnesio įmokų ir tvarių pajamų santykis negali viršyti 40 %, todėl suma priklauso nuo jūsų pajamų ir turimų įsipareigojimų.
Taip, tokią paskolą Lietuvoje gauti galima, bet kreditoriai ją vertina pagal tas pačias Atsakingojo skolinimo taisykles kaip ir kitus prašymus, o užsienyje dirbantiems dažnai taiko griežtesnį stažo reikalavimą.
Pagal Lietuvos banko nuostatus visų asmens ar šeimos finansinių įsipareigojimų mėnesio įmokų ir tvarių pajamų santykis negali viršyti 40 %. Tai reiškia, kad į šią ribą įskaičiuojama ne tik nauja paskola, bet ir kiti turimi įsipareigojimai.
Vartojimo kreditui vertinamas bent keturių paskutinių mėnesių pajamų vidurkis, o būsto kreditui bent 6 mėnesių pajamų vidurkis.
Stažo reikalavimai skiriasi pagal kreditorių. „Inbank“, „Bigbank“ ir „TF Bank“ reikalauja bent 6 mėnesių nepertraukiamo darbo, o kredito unijos (pavyzdžiui, DELTA, LKU grupė) prašo 12 mėnesių.
Vertindami tvarias pajamas kreditoriai atsižvelgia tik į fiksuotą bazinį darbo užmokestį. Dienpinigiai, nereguliarūs priedai ar sezoniniai viršvalandžiai dažniausiai į jas nepriskaičiuojami, todėl realiai galima skolintis mažiau, nei rodo bendra gaunama suma.
Jei pajamas gaunate eurais, jos vertinamos tiesiogiai. Kai uždarbis mokamas kita valiuta (GBP, NOK, SEK ar USD), kreditorius pajamas perskaičiuoja eurais ir pagal savo vidaus rizikos politiką gali taikyti valiutos kurso svyravimo buferį arba griežtesnį pajamų koeficientą. Praktiškai tai reiškia, kad skaičiuojama ne visa suma pagal dienos kursą, o šiek tiek sumažinta.
Konkretus koeficientas priklauso nuo kreditoriaus, todėl prieš teikdami paraišką paklauskite, kaip jis vertina jūsų valiutą. Tokios taisyklės dažniausiai aktualios, kai skolinatės eurais, o pajamas gaunate kita valiuta.
Atkreipkite dėmesį ir į esamus įsipareigojimus. Visi finansiniai įsipareigojimai užsienyje (automobilių lizingai, kreditinės kortelės, vartojimo paskolos) įtraukiami į bendrą 40 % pajamų ir įmokų santykio skaičiavimą. Todėl lizingas Norvegijoje ar kortelė Jungtinėje Karalystėje sumažina sumą, kurią galite gauti Lietuvoje.
Vartojimo paskolas emigrantams teikia keli bankai ir kredito bendrovės. Dauguma jų reikalauja, kad atlyginimą gautumėte į Lietuvos banko sąskaitą. Todėl prieš teikiant paraišką gali tekti pakeisti sąskaitos numerį darbdavio sistemoje. Šiuos reikalavimus tikslinkite teikėjo svetainėje, nes sąlygos keičiasi.
| Teikėjas | Suma ir terminas | Pagrindiniai reikalavimai |
|---|---|---|
| „Bigbank“ | Tikslinama pas teikėją | LR pilietybė arba nuolatinis leidimas gyventi, bent 6 mėn. stažas, deklaruota gyvenamoji vieta Lietuvoje, atlyginimas į lietuvišką sąskaitą |
| „Inbank“ | 1 000–25 000 €, 12–84 mėn. | Bent 6 mėn. nepertraukiamo stažo pas dabartinį darbdavį, pajamos į Lietuvos banko sąskaitą |
| „TF Bank“ | Tikslinama pas teikėją | Atlyginimas eurais į Lietuvos banką, bent 6 mėn. stažas pagal sutartį; terminuotai sutarčiai iki pabaigos liks bent 12 mėn., reikia 12 mėn. banko išrašo |
| „Credit24“ | Iki 5 000 € | Darbo sutartis, 4–6 mėn. algalapiai, sąskaita Lietuvos banke; pajamos EUR, SEK, GBP, NOK arba USD |
„Bigbank“ paskolos įmokas priima eurais SEPA pervedimu iš EEE, Šveicarijos ar JK bankų. „Bigbank“ paskolą teikia dirbantiems ES šalyje, Norvegijoje arba Jungtinėje Karalystėje.
Jei svarstote, kaip gauti kreditą dirbant užsienyje, pirmiausia patikrinkite, ar atitinkate gyvenamosios vietos ir sąskaitos reikalavimus. Tai dažniausia kliūtis, o ne pajamų dydis.
Didieji Lietuvos bankai („Swedbank“, SEB, „Luminor“, „Citadele“, Šiaulių bankas) neskelbia standartinių viešų programų emigrantams. Kiekvieną paraišką jie vertina individualiai, atsižvelgdami į pajamų valiutą, šalį ir bendraskolio buvimą.
Imant būsto paskolą dirbant užsienyje, bankai dėl didesnės valiutos ir teisinės rizikos dažniausiai prašo didesnio pradinio įnašo, kuris siekia 20–30 %. Vietos gyventojams standartinis įnašas prasideda nuo 15 %.
Alternatyva yra kredito unijos. Raseinių kredito unija teikia būsto paskolas dirbantiems ES, Norvegijoje, JK, JAV ir kitur, jei pajamos gaunamos EUR, SEK, DKK, PLN, GBP, USD ar NOK. Ji finansuoja 75–80 % perkamo turto vertės iki 30 metų. Tai reiškia, kad pradinį įnašą turėsite sutelkti patys, o dydis priklausys nuo konkrečios unijos sprendimo.
Ieškant, kuri paskola emigrantams tinka būstui, verta palyginti bent vieną banką ir vieną kredito uniją. LKU grupės unijos taip pat priima pajamas keliomis užsienio valiutomis, bet reikalauja 12 mėnesių algalapių ir banko sąskaitos išrašų. Būsto paskolos sąlygas patikslinkite pas pačią įstaigą, nes jos vertinamos individualiai.
Kiekviena šalis turi savo mokesčių formas ir algalapių pavadinimus. Žemiau pateikta suvestinė, ką paprastai prašoma pateikti kreditoriui.
| Šalis | Mėnesio pajamoms | Metinis mokesčių dokumentas | Kredito istorija |
|---|---|---|---|
| Jungtinė Karalystė | Algalapiai (Payslips) | Forma P60 (darbdavys išduoda iki gegužės 31 d. už mokestinius metus, pasibaigusius balandžio 5 d.); keičiant darbą forma P45 | „Experian“ arba „Equifax“ ataskaita |
| Norvegija | Algalapiai (Lønnsslipp) | Skattemelding ir Skatteoppgjør; dirbantiems pagal PAYE mokesčių kvitas | Užsienio kredito biuro ataskaita |
| Vokietija | Algalapiai (Lohnabrechnung) | Lohnsteuerbescheinigung (pateikiama iki vasario pabaigos) arba Steuerbescheid | „Schufa“ ataskaita |
Norvegijos PAYE atvejis. Dirbantiems pagal PAYE (kildeskatt på lønn) standartinis Skattemelding neišduodamas. Išskaičiuojamas fiksuotas 25 % tarifas, o birželį išduodamas tik sumokėto mokesčio kvitas. Todėl kreditoriai vertina, ar pakanka kvito ir algalapių.
Kodėl reikia kredito biuro ataskaitos. Lietuvos kreditoriai neturi tiesioginės prieigos prie užsienio kredito registrų duomenų, todėl prašo ataskaitos iš užsienio valstybės kredito biuro.
Lietuvos mokesčių rezidentams. Jei praleidžiate Lietuvoje 183 dienas arba čia yra jūsų gyvybinių interesų centras, užsienyje gautas pajamas privaloma deklaruoti metinėje VMI deklaracijoje GPM311. Prieš teikdami paraišką, pasitikslinkite pas kreditorių, kokių dokumentų reikia būtent jo procedūroje.
Paraišką patogiausia pateikti internetu, bet prieš tai verta susirinkti dokumentus. Žingsniai paprastai tokie:
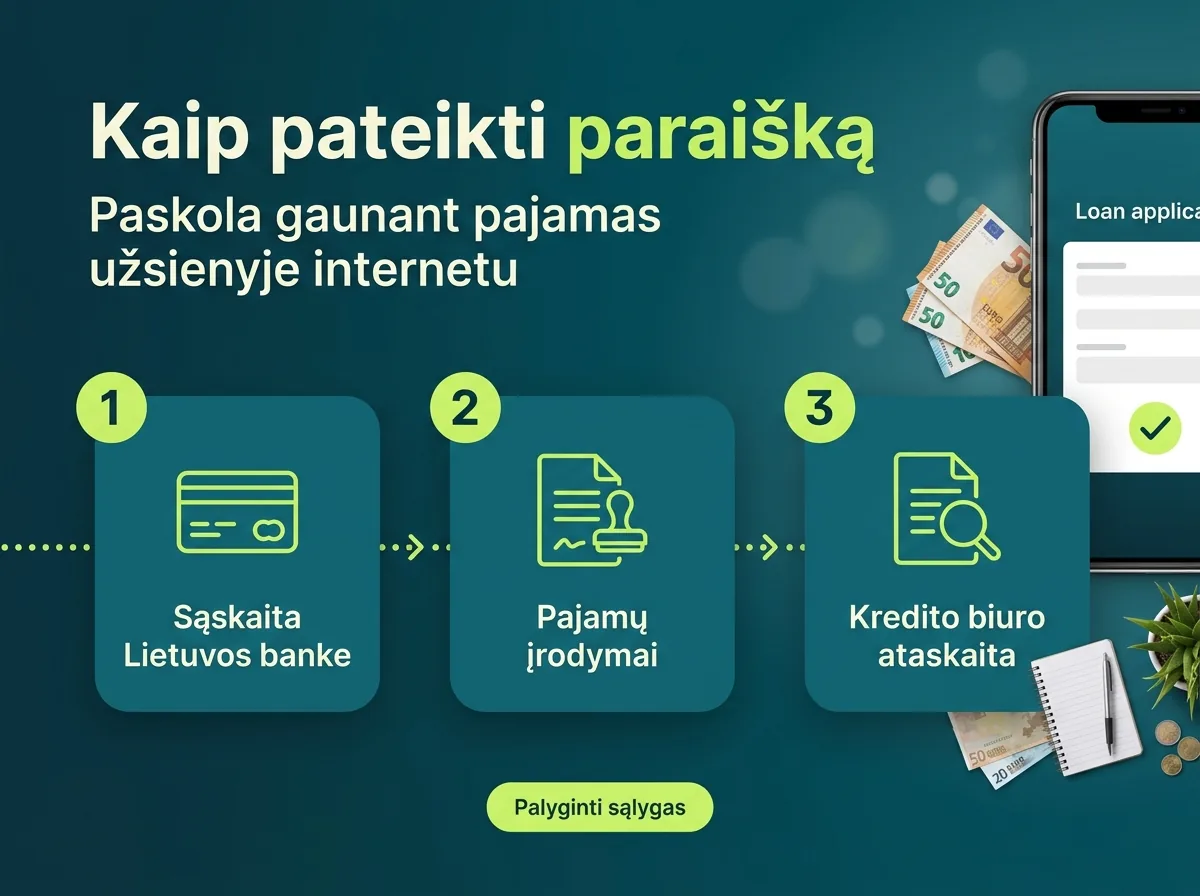
Pateikę paraišką, nesitikėkite automatinio patvirtinimo: kreditorius vis tiek patikrina pajamas ir įsipareigojimus.
Apytiksliai pasiskaičiuoti, kiek galite skolintis, galima dar prieš kreipiantis. Žemiau pateiktas pavyzdys skirtas tik iliustracijai, tai ne kreditoriaus pasiūlymas.
Tarkime, tvarios mėnesio pajamos yra 2 000 €, o kitų turimų įsipareigojimų įmokos sudaro 300 €. Pagal 40 % ribą visų įmokų suma negali viršyti 800 €, todėl naujai paskolai lieka ne daugiau kaip 500 € per mėnesį.
Jei pajamas gaunate ne eurais, šią sumą dar gali sumažinti valiutos buferis. Todėl skaičiuokite atsargiai ir palikite rezervą nenumatytoms išlaidoms, nes įmokos mokamos nepriklausomai nuo to, kaip keičiasi darbo sąlygos ar valiutos kursas.
Kartais paraiškos teikimą verta atidėti, kol bus sutvarkyti pagrindiniai reikalavimai. Dažniausios situacijos:
Per kelis mėnesius dažnai galima pagerinti padėtį: sukaupti reikiamą stažą, perkelti atlyginimą į Lietuvos banko sąskaitą, uždaryti smulkias skolas. Tai gali pagerinti paraiškos šansus.
Kai kelios įstaigos atitinka jūsų pajamų ir stažo sąlygas, sprendimą lemia smulkesni dalykai. Verta palyginti šiuos punktus:
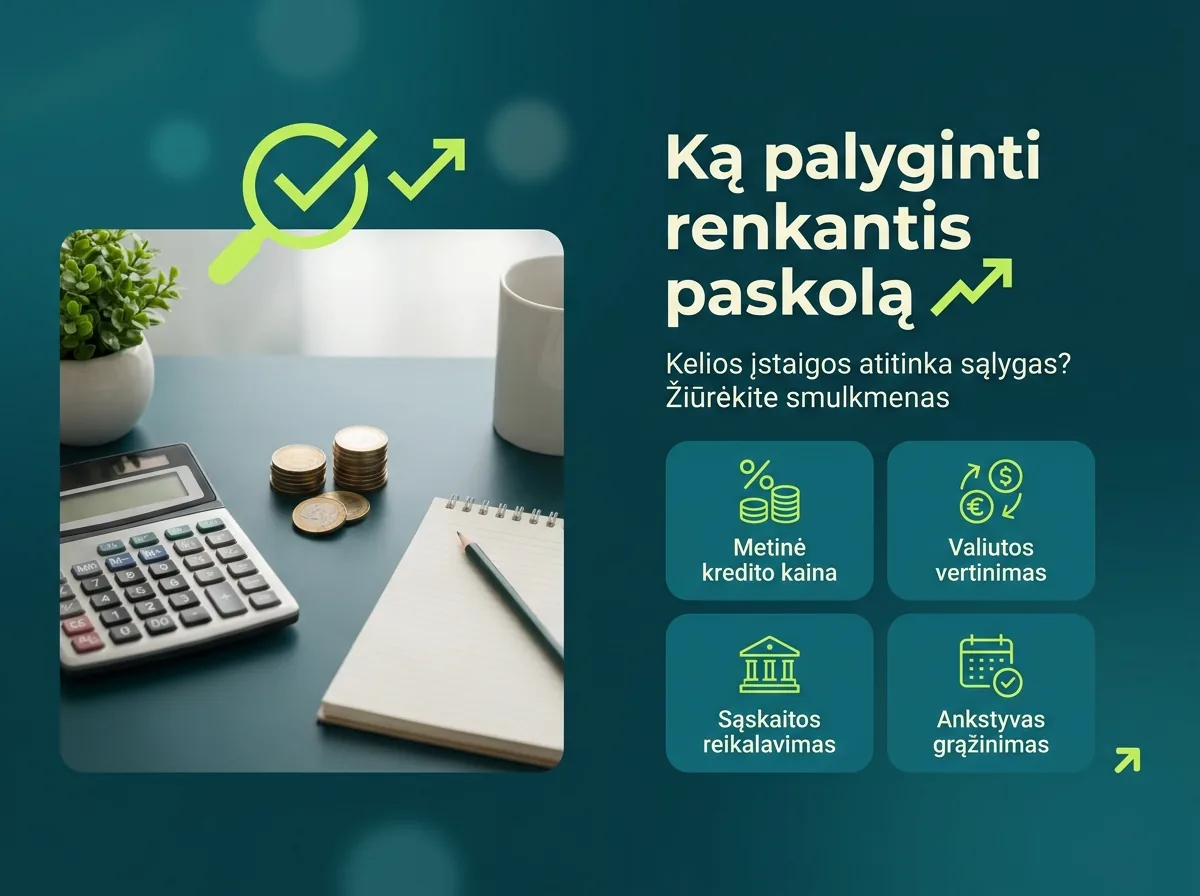
Verta nesiųsti paraiškų keliems kreditoriams iš eilės, nepasitikrinus pagrindinių sąlygų, nes atmetimo dėl sąskaitos ar gyvenamosios vietos reikalavimo galima išvengti iš anksto.
Antra klaida: į pajamas įskaičiuoti dienpinigius ir priedus, kurių kreditorius neskaičiuoja. Prieš teikdami paraišką pasiskaičiuokite pagal fiksuotą bazinį atlyginimą.
Jei bankai atsisako, pasiūlymų „be patikros“ reikėtų vengti. Panašūs skelbimai, pavyzdžiui, apie greitą kreditą be pajamų ar skubų kreditą visą parą, gali kainuoti brangiau, todėl sutarties sąlygas skaitykite itin atidžiai. Taip pat įvertinkite, ar tikrai reikia kreditoriaus, ar tinka paskola be palūkanų. Apie riziką skolinantis iš fizinių asmenų skaitykite straipsnyje apie paskolas iš privačių asmenų.
Taip, tai įmanoma. Dirbantiems Norvegijoje pajamoms pagrįsti reikalingi algalapiai (Lønnsslipp), mokesčių deklaracija ir sprendimas (Skattemelding ir Skatteoppgjør). Komerciniai bankai dažniausiai prašo 20–30 % pradinio įnašo, o Raseinių kredito unija finansuoja 75–80 % turto vertės.
Reikalingi algalapiai (Payslips) ir metinė mokesčių forma P60, kurią darbdavys išduoda iki gegužės 31 d. Keičiant darbą pateikiama forma P45. Be to, Lietuvos kreditoriai prašo užsienio kredito biuro ataskaitos, pavyzdžiui, „Experian“ arba „Equifax“.
„Bigbank“, „Inbank“ ir „TF Bank“ griežtai reikalauja, kad atlyginimas būtų pervedamas tiesiai į Lietuvos banko sąskaitą. Kredito unijos šiuo požiūriu lankstesnės: LKU grupė priima pajamas užsienio valiutomis ir banko sąskaitos išrašus.
Taip, bet sąlygos griežtesnės. „TF Bank“ reikalauja, kad iki sutarties pabaigos būtų likę ne mažiau kaip 12 mėnesių, ir prašo paskutinių 12 mėnesių banko išrašo. Kitų kreditorių reikalavimus pasitikslinkite tiesiogiai.
Taip. Visi finansiniai įsipareigojimai, įskaitant lizingą, kreditines korteles ir vartojimo paskolas užsienyje, įtraukiami į bendrą pajamų ir įmokų santykį. Todėl prieš teikdami paraišką susiskaičiuokite visas mėnesio įmokas.
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Paskola be palūkanų Lietuvoje: kada kreditas tikrai nemokamas, kaip vertinti BVKKMN, kokie reikalavimai taikomi ir kas gresia pavėlavus grąžinti paskolą.
Paskolos iš privačių asmenų Lietuvoje: P2P platformos ar tiesioginis sandoris, rašytinė sutartis, notaras ir apsauga nuo sukčių. Palyginimas ir sąrašas.