Greitas kreditas be pajamų: teisinė realybė ir alternatyvos
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Gidas
Paskolos iš privačių asmenų Lietuvoje veikia dviem būdais: per Lietuvos banko prižiūrimas tarpusavio skolinimo platformas arba sudarant tiesioginį civilinį sandorį tarp fizinių asmenų. Pagal šiuo metu galiojančias taisykles, skolinantis tiesiogiai, sumoms virš 600 € privaloma rašytinė forma, o virš 3 000 € grynaisiais pinigais sutartį turi patvirtinti notaras. Atsiskaitymai grynaisiais tarp asmenų negali viršyti 5 000 €, didesnės sumos pervedamos pavedimu.
Žemiau aprašyta, kuo skiriasi šie modeliai, kokius dokumentus rengti, kaip atpažinti sukčius ir kokius mokesčius reikia žinoti. Tiesioginiams sandoriams netaikomos Vartojimo kredito įstatymo apsaugos, todėl pasirinkimas turi tiesioginės įtakos jūsų saugumui.
Reguliuojamoje tarpusavio skolinimo platformoje paskolos iš žmonių teikiamos pagal Vartojimo kredito įstatymą. Gavėjo teises saugo kreditingumo vertinimo taisyklės, BVKKMN ribojimai ir 14 dienų atsisakymo teisė. Tai pagrindinis skirtumas nuo tiesioginio sandorio, kuriam šių saugiklių netaikoma.
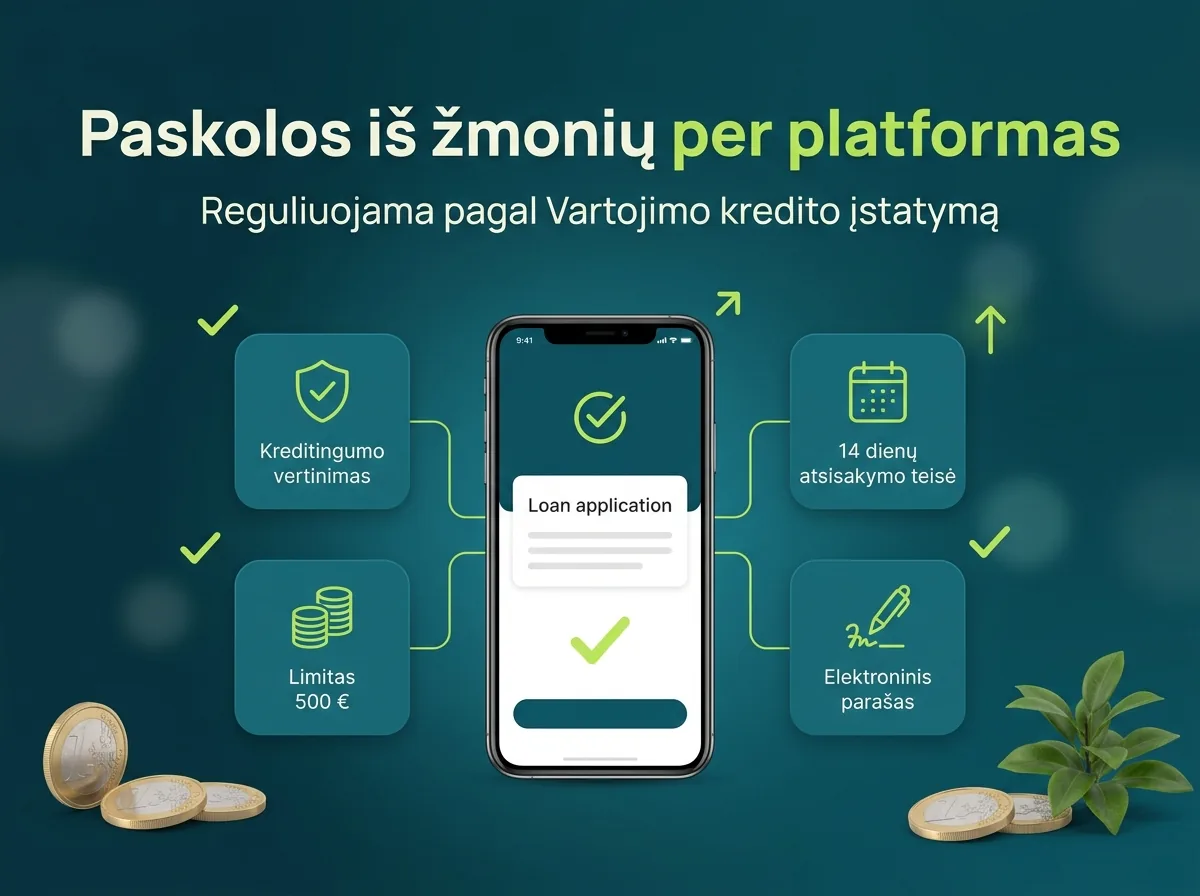
Investuotojams taikomas limitas. Pagal Vartojimo kredito įstatymą fizinis asmuo vienam vartojimo kredito gavėjui vienoje platformoje negali suteikti daugiau nei 500 € negrąžintų kreditų sumos. Tai riboja riziką, kurią vienas žmogus gali prisiimti dėl vieno skolininko.
Sutartis sudaroma raštu popieriuje arba kitoje patvariojoje laikmenoje, pavyzdžiui, pasirašant elektroniniu parašu sistemoje. Abi šalys turi gauti po vieną egzempliorių, todėl sąlygas galite peržiūrėti ir išsaugoti dar prieš pervedant pinigus.
Skolinimosi kainą sudaro ne tik investuotojų palūkanos. Platforma taip pat taiko sutarties sudarymo mokestį ir mėnesinį administravimo mokestį. Prieš pasirašydami patikrinkite, kaip šie mokesčiai nurodyti sutartyje ir kokią bendrą kainą jie sudaro. Jei kuris nors mokestis sutartyje neaiškus, paprašykite jį paaiškinti raštu, kol sutarties dar nepasirašėte.
Pagal Civilinį kodeksą paskolos sutartis tarp fizinių asmenų turi būti sudaryta raštu, jei suma viršija 600 €. Notaro prireikia tik tada, kai suma didesnė nei 3 000 € ir pinigai skolinami grynaisiais. Jei tokią sumą pervedate banku, pakanka paprastos rašytinės sutarties.
Iki 600 € įstatymai leidžia žodinį susitarimą. Vis dėlto teisininkai rekomenduoja rašytinę formą visais atvejais, nes be rašytinių įrodymų teisme paskolos faktą įrodyti itin sudėtinga. Net nedidelei sumai verta turėti bent trumpą pasirašytą dokumentą.
Atskirai veikia grynųjų pinigų riba. Lietuvoje sandoriai ir atsiskaitymai grynaisiais tarp asmenų negali viršyti 5 000 €, didesnės sumos turi būti pervedamos pavedimu. Todėl pasiūlymas perduoti didesnę sumą grynaisiais turėtų kelti klausimų.
Pavedime lieka mokėjimo įrašas, o sutartyje matyti šalys, suma ir grąžinimo sąlygos.
Esminis skirtumas yra išieškojimo kelias. Skolos raštelio ar paprastos paskolos sutarties atveju kreditorius, skolininkui nesumokėjus, pirmiausia turi kreiptis į teismą ir gauti įsiteisėjusį sprendimą, o tik tada bylą gali perduoti antstoliui. Vekselis veikia kitaip: jį galima paduoti notarui vykdomajam įrašui be bylinėjimosi.
| Skolos raštelis | Paskolos sutartis | Paprastasis vekselis | |
|---|---|---|---|
| Išieškojimas nesumokėjus | Pirmiausia teismas, tada antstolis | Pirmiausia teismas, tada antstolis | Tiesiai pas notarą dėl vykdomojo įrašo, tada antstolis |
| Forma | Laisva rašytinė | Rašytinė (nuo 600 €) | Griežti rekvizitai; virš 3 000 € privaloma notarinė forma |
| Originalas | Vienas egzempliorius pas kreditorių | Pagal susitarimą | Vienas egzempliorius pas kreditorių |
| Pagrindinė rizika | Ilgas ginčas teisme | Ilgas ginčas teisme | Formos klaida gali panaikinti dokumento galią |
Vekselis yra besąlyginis vertybinis popierius, todėl jame negalima nurodyti sąlygų. Privaloma įrašyti žodžius „paprastasis vekselis“, besąlygišką įsipareigojimą sumokėti sumą, mokėjimo terminą ir vietą, gavėjo rekvizitus, išrašymo datą ir vietą bei vekselio davėjo parašą. Trūkstant bent vieno rekvizito, dokumentas gali nebūti laikomas vekseliu.
Skolos raštelis ir vekselis dažniausiai sudaromi vienu originaliu egzemplioriumi. Jis saugomas pas kreditorių ir grąžinamas skolininkui tik visiškai padengus skolą. Skolininkui verta reikalauti jį atiduoti, kai skola grąžinta.
Jei skolinatės iš nepažįstamų žmonių, saugiausia rinktis tik licencijuotas platformas. Operatorius turi būti įrašytas į Lietuvos banko viešąjį sąrašą, o neįrašyti subjektai neturi teisės verstis šia veikla Lietuvoje.
Reguliuojamos tarpusavio skolinimo platformos apsaugo vartojimo kredito gavėją pagal Vartojimo kredito įstatymą: taikomos kreditingumo vertinimo taisyklės, BVKKMN ribojimai ir 14 dienų atsisakymo teisė. Kaina didesnė, nes be palūkanų taikomi sutarties sudarymo ir mėnesinis administravimo mokesčiai.
Tiesioginis sandoris tinka tik artimam žmogui ir tik su aiškia rašytine sutartimi. Skolinantis iš giminaičio ar pagal skelbimą minėtos įstatymo apsaugos netaikomos: nėra privalomo skolinimo vertinimo, BVKKMN lubų ar atsisakymo teisės. Jei sandorį siūlo nepažįstamas asmuo iš skelbimo, geriau rinktis platformą.
| Kriterijus | Reguliuojama platforma | Tiesioginis sandoris |
|---|---|---|
| Taikomas teisės aktas | Vartojimo kredito įstatymas | Civilinis kodeksas |
| Kreditingumo vertinimas | Taikomos vertinimo taisyklės | Privalomo vertinimo nėra |
| BVKKMN ribojimai | Taikomi | Netaikomi |
| 14 dienų atsisakymo teisė | Yra | Nėra |
| Papildomi mokesčiai | Sutarties sudarymo ir mėnesinis administravimo | Tik tie, dėl kurių susitaria šalys |
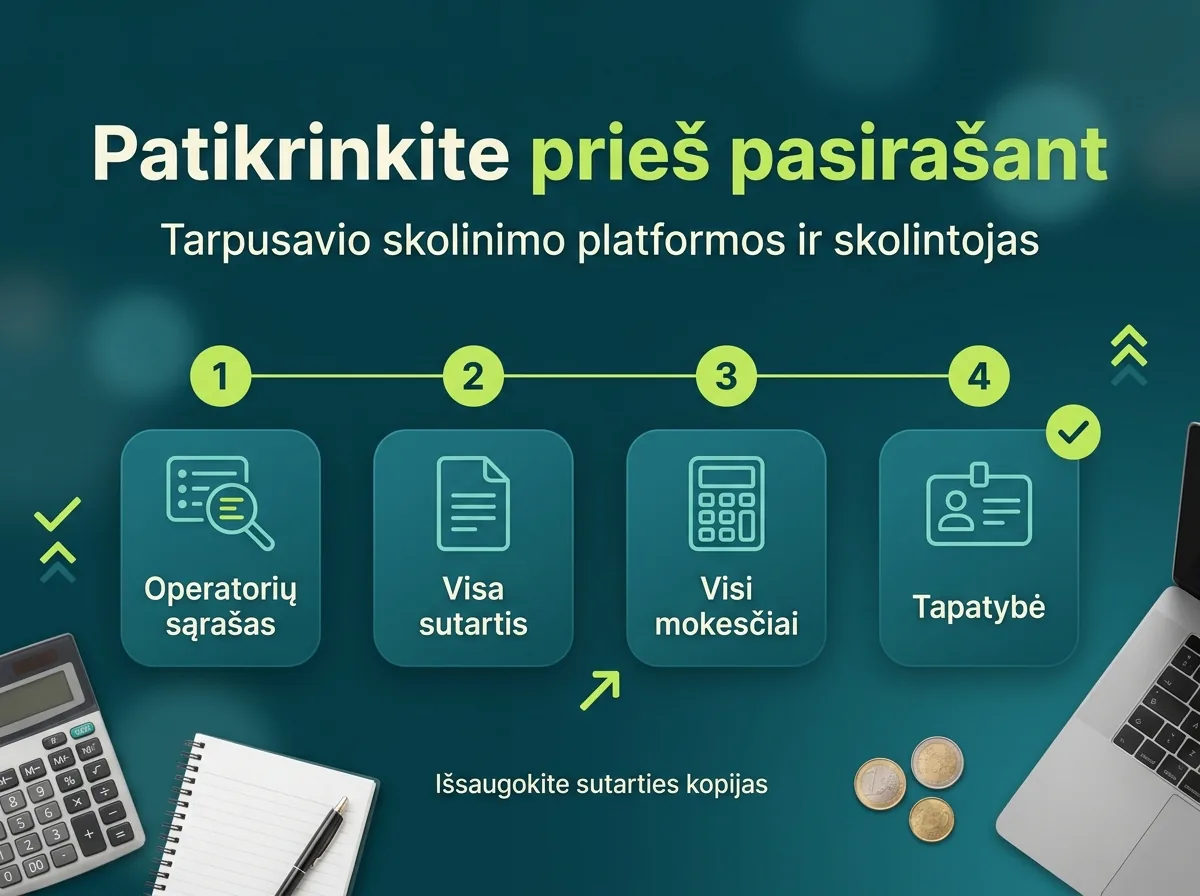
Prieš pervesdami pinigus ar pasirašydami dokumentus, atlikite kelis paprastus veiksmus. Jie užtrunka trumpai, o padeda išvengti didžiausių klaidų.
Pagrindinis sukčiavimo požymis yra prašymas sumokėti avansą prieš išmokant paskolą. Jei skelbime reikalaujama „sutarties įforminimo mokesčio“, „draudimo įmokos“ ar „notaro avanso“, geriau nutraukti bendravimą. Taip pat atidžiai vertinkite kiekvieną paskolą iš žmonių internetu, kai pinigai siūlomi be jokio realaus susitikimo ar aiškios sutarties.
Prieš perduodami ar priimdami pinigus, patikrinkite šį sąrašą:
Jei bent vienas punktas neįvykdytas, sandorio nesudarykite.
Grąžinta pagrindinė paskolos suma kreditoriui nėra pajamos. Pajamomis laikomos tik gautos palūkanos: jos apmokestinamos 15 % gyventojų pajamų mokesčiu (GPM) ir turi būti deklaruojamos VMI.
Paskolos gavėjui gauta suma pajamų mokesčiu neapmokestinama, nes tai nėra pajamos. Kita vertus, sumokėtos palūkanos iš pajamų neatskaitomos, todėl mokestinės naudos skolininkui jos neduoda. Jei sutartyje numatytos palūkanos, kreditorius turėtų jas apskaičiuoti ir deklaruoti nuo pat pirmos gautos įmokos.
Praktiškai tai reiškia, kad skolintojas turėtų saugoti sutartį ir pavedimų išrašus, iš kurių matyti, kiek grąžinta pagrindinės sumos, o kiek sumokėta palūkanų. Taip lengviau atskirti negrąžintą paskolos dalį nuo apmokestinamos pajamų dalies. Jei paskola be palūkanų, kreditoriui GPM nuo jos nekyla, tačiau tikslius klausimus verta patikslinti su VMI.
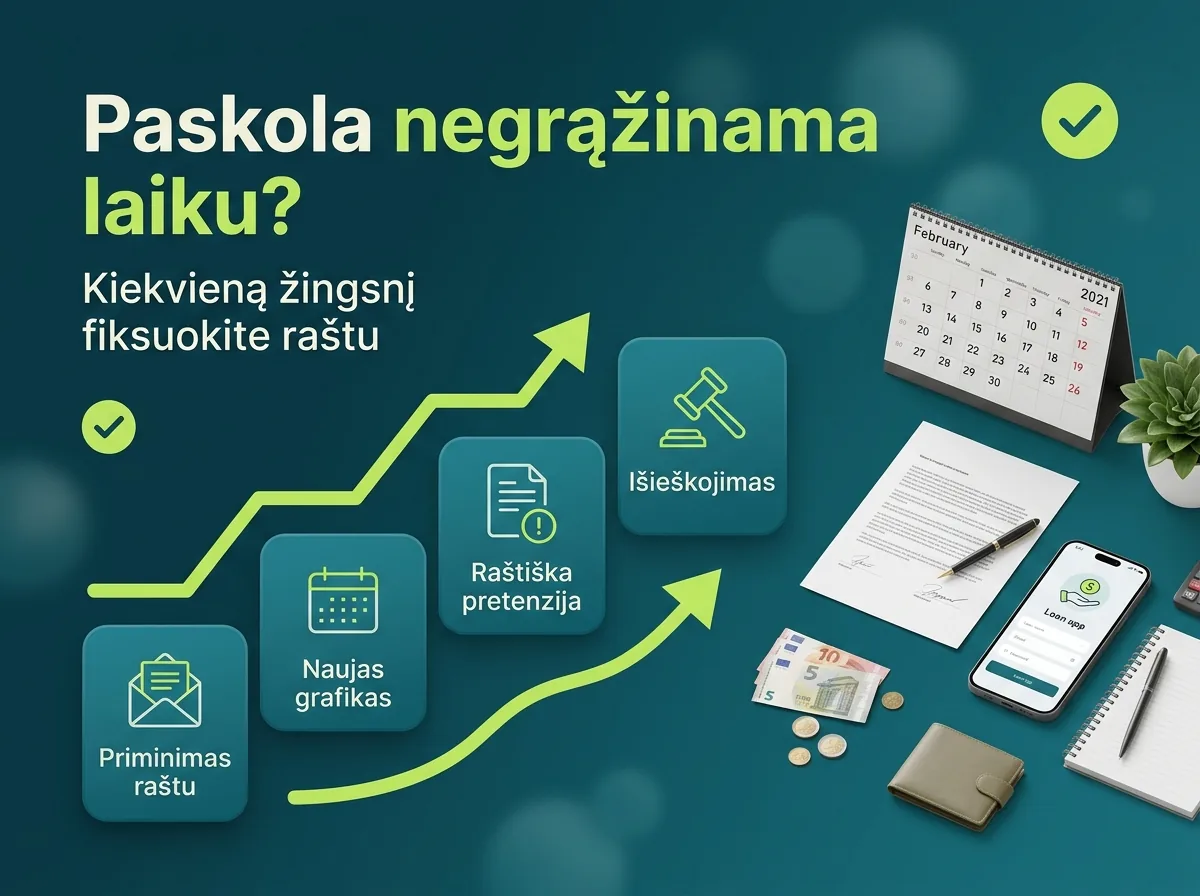
Vėlavimas dar nereiškia ginčo. Dažnai pakanka kalbos ir aiškaus rašytinio susitarimo, tačiau kiekvieną žingsnį verta fiksuoti raštu.
Sudėtingesniais atvejais, ypač kai suma didelė, verta pasikonsultuoti su teisininku. Čia pateikiama tik bendro pobūdžio informacija, ji nepakeičia individualios teisinės konsultacijos.
Ne visada paskola iš žmonių yra geriausias pasirinkimas. Jei nenorite derėtis dėl sutarties ar rizikuoti dėl nepatikrinto skolintojo, verta pasidomėti kitais būdais. Apie skirtingas situacijas galite skaityti atskiruose straipsniuose: greitas kreditas be pajamų, paskola be palūkanų, paskola dirbantiems užsienyje ir skubus kreditas visą parą.
Kad ir kokį būdą rinktumėtės, palyginkite bendrą kainą, perskaitykite sutartį iki galo ir skolinkitės tik tiek, kiek realiai galite grąžinti pagal savo mėnesio pajamas ir išlaidas.
Greitas kreditas be pajamų Lietuvoje: ką sako Lietuvos banko 40 % taisyklė, kokios pajamos priimamos ir kokios yra saugios alternatyvos skubiai paskolai.
Paskola be palūkanų Lietuvoje: kada kreditas tikrai nemokamas, kaip vertinti BVKKMN, kokie reikalavimai taikomi ir kas gresia pavėlavus grąžinti paskolą.
Paskola dirbantiems užsienyje: reikalavimai pajamoms, stažui ir dokumentams pagal šalį. Palyginame bankus ir kredito unijas, aiškiname paraiškos žingsnius.