Paskola be palūkanų: ar įmanoma pasiskolinti visiškai nemokamai?
Paskola be palūkanų Lietuvoje: kada kreditas tikrai nemokamas, kaip vertinti BVKKMN, kokie reikalavimai taikomi ir kas gresia pavėlavus grąžinti paskolą.
Gidas
Lietuvoje legalus greitas kreditas be pajamų neišduodamas: Vartojimo kredito įstatymas ir Lietuvos banko Atsakingojo skolinimo nuostatai įpareigoja kredito davėjus įvertinti kliento mokumą, o jei jis nepajėgus mokėti, kreditas negali būti suteiktas. Tačiau pajamomis laikomas ne tik atlyginimas: vertinamos ir individualios veiklos pajamos, dividendai, nuoma ar pensijos. Jei pajamų visiškai nėra, legalios išeitys yra paraiška kartu su bendraskoliu arba valstybės ir savivaldybių socialinė parama.
Ne, legaliai tai neįmanoma. Pagal Vartojimo kredito įstatymą ir Lietuvos banko Atsakingojo skolinimo nuostatus kredito davėjai privalo prieš suteikdami kreditą įvertinti vartotojo kreditingumą ir mokumą. Šie reikalavimai galioja visiems kreditoriams, ne tik bankams.
Jei vertinimas parodo, kad žmogus nepajėgs vykdyti įsipareigojimų visą sutarties laikotarpį, kreditas jam negali būti suteiktas. Todėl legaliose finansų įstaigose paskola visiškai be pajamų nesuteikiama: teisės aktai draudžia skolinti nevertinant tvarių pajamų.
Reklamose pasitaikanti frazė „be dokumentų“ nereiškia, kad pajamų niekas netikrina. Ji reiškia, kad patikrinimas vyksta automatiškai: duomenys tikrinami viešuose registruose, pavyzdžiui, „Sodroje“, ir kredito biuruose, tokiuose kaip „Creditinfo“. Dokumentų tau nereikia pateikti, bet pajamos ir skolų istorija vis tiek vertinamos.
Todėl pasiūlymą, kuris žada garantuotą paskolą be jokio mokumo vertinimo, verta laikyti perspėjimo ženklu.
Pagal Lietuvos banko Atsakingojo skolinimo nuostatus vidutinės mėnesio kredito įmokos pagal visus įsipareigojimus finansų įstaigoms negali viršyti 40 % tvarių mėnesio pajamų. Tai vadinama DSTI taisykle. Skaičiuojamos ne vienos paskolos, o visų tavo įsipareigojimų įmokos kartu.
Formulė paprasta: maksimali mėnesio įmoka = tvarios pajamos × 0,4. Todėl esant 0 € pajamų leistina įmoka taip pat lygi 0 €, o paskolai nelieka jokio pagrindo.
| Tvarios mėnesio pajamos | Maksimali bendra įmoka (40 %) |
|---|---|
| 0 € | 0 € |
| 500 € | 200 € |
| 800 € | 320 € |
Tai viršutinė riba, o ne garantuota suma. Kredito davėjai papildomai vertina liekamąsias pajamas: atskaičius įmokas, žmogui privalo likti pakankamai lėšų bent minimaliems būtiniausiems poreikiams. Todėl su 800 € pajamomis faktinė leistina įmoka gali būti mažesnė nei 320 €, jei kitos išlaidos didelės.
Jei turi kitų paskolų ar lizingo, jų įmokos įskaičiuojamos į tą pačią 40 % ribą, todėl naujai paskolai lieka dar mažiau.
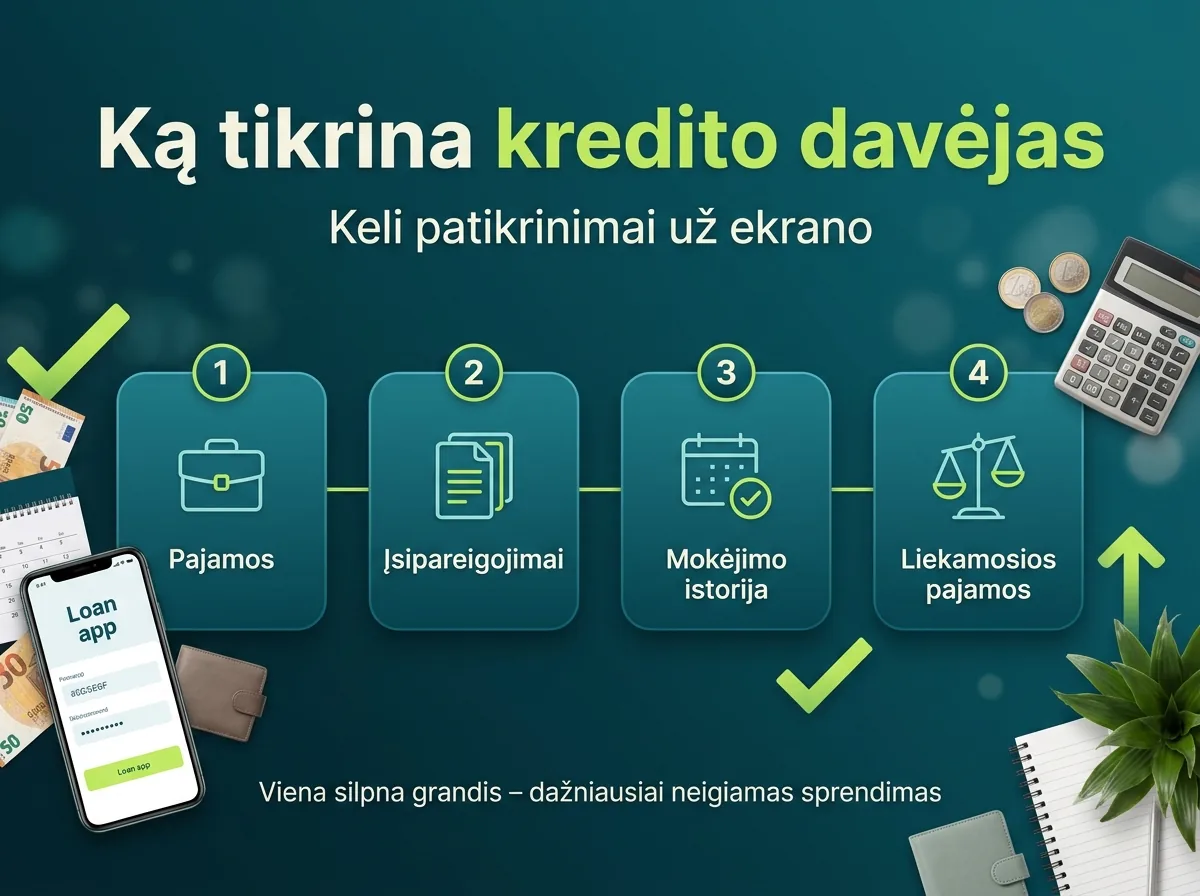
Net kai paraišką pateikti galima per kelias minutes internetu, už ekrano vyksta keli patikrinimai. Žinodamas, ką tikrina kreditorius, lengviau suprasti, kodėl atsakymas būna toks, koks yra.
| Ką tikrina | Kur tikrina | Ką tai parodo |
|---|---|---|
| Pajamas | „Sodros“ duomenys, pateikti dokumentai | Ar pajamos tvarios ir oficialiai užfiksuotos |
| Esamus įsipareigojimus | Kredito biurai, pavyzdžiui, „Creditinfo“ | Kiek jau mokama kitoms finansų įstaigoms |
| Mokėjimo istoriją | Kredito biurai | Ar ankstesnės įmokos mokėtos laiku |
| Liekamąsias pajamas | Kredito davėjo skaičiavimas | Ar po įmokų lieka lėšų būtiniausiems poreikiams |
Jei bent viena iš šių grandžių silpna, sprendimas dažniausiai būna neigiamas arba pasiūloma mažesnė suma.
Trumpas atsakymas: ne, greita paskola visiems neegzistuoja. Kredito davėjas visada tikrina, ar turi tvarių, patikrinamų pajamų. Net kai skelbiama „be dokumentų“, pajamos vertinamos automatiškai viešuose registruose („Sodra“, kredito biurai kaip „Creditinfo“), todėl vertinimo atsisakymu tai nelaikytina.
Svarbiausia, kad pajamos būtų tęstinės ir oficialiai užfiksuotos. Kas nematoma registruose, dažniausiai neįskaitoma.
Kredito davėjai vertina ne tik darbo užmokestį pagal darbo sutartį. Kaip tvarūs šaltiniai gali būti priimami:
Šiems šaltiniams dažniau reikia papildomų įrodymų, todėl galutinį sprendimą priima pats kredito davėjas.
Jei uždirbi užsienyje, vertinimo principai tie patys: pajamos turi būti pagrindžiamos. Daugiau apie tai rašome straipsnyje apie paskolą dirbantiems užsienyje.
Dauguma kredito davėjų socialines išmokas, neįgalumo ar našlaičių pensijas laiko tvariomis pajamomis tik tada, kai jos oficialiai atsispindi „Sodros“ duomenų bazėje. Ilgalaikės išmokos, pavyzdžiui, pensijos ar netekto darbingumo, yra patikimesnės nei trumpalaikės vienkartinės pašalpos, kurios tęstinumo neparodo.
Jei skubiai reikia paskolos, o savų pajamų trūksta, yra keli teisėti keliai. Nė vienas negarantuoja, kad paskola bus suteikta, nes sprendimą visada priima kredito davėjas.
Viena iš teisėtų išeičių yra teikti paraišką kartu su bendraskoliu, pavyzdžiui, sutuoktiniu ar partneriu. Tuomet pajamos vertinamos bendrai, todėl mokumas gali atrodyti geresnis. Bendraskolis prisiima tokią pat atsakomybę, todėl prieš sutikdamas jis turėtų įvertinti, ar galėtų mokėti įmokas vienas.
Užstatas (pavyzdžiui, nekilnojamasis turtas ar automobilis) situacijos nepakeičia iš esmės. Pagal teisės aktus kredito davėjas vis tiek privalo įvertinti kliento mokumą ir gebėjimą mokėti įmokas, todėl be pajamų užstato nepakanka.
Tarpusavio skolinimo platformos nėra lengvesnis kelias. Jų operatoriai privalo vadovautis tais pačiais Atsakingojo skolinimo nuostatais ir vertinti klientų kreditingumą. Apie kitus privačių asmenų siūlomus variantus ir jų riziką rašome atskirame straipsnyje apie paskolos iš privačių asmenų.
Esant materialiniams sunkumams, skolinimosi alternatyva gali būti valstybės ir savivaldybių teikiama piniginė socialinė parama, kompensacijos ar išmokos. Tai nereikalauja grąžinti lėšų, todėl papildomos skolos našta nekyla. Dėl galimų išmokų verta pasiteirauti savo savivaldybės socialinės paramos skyriuje.
Kai legalūs kreditoriai atsisako, žmonės dažnai atsigręžia į tuos, kurie žada daugiau. Tai pati rizikingiausia vieta.
Kai pajamų nėra, o įsipareigojimų jau yra, mokumo vertinimas dažniausiai baigiasi neigiamu sprendimu. Todėl paskola su skolomis iš licencijuoto kreditoriaus tampa praktiškai neįmanoma. Tuomet kai kas griebiasi nelegalių skolintojų. Tokie skolintojai kelia grėsmę susidurti su nereguliuojamomis, itin didelėmis palūkanomis, paslėptais mokesčiais ar neteisėtais išieškojimo metodais. Skola gali išaugti greičiau, nei spėjate ją sumokėti.
Skelbimai, žadantys greiti kreditai visiems, ignoruoja pagrindinę taisyklę: kreditorius privalo įvertinti mokumą. Pažadas, kad pinigai bus išmokėti akimirksniu be pajamų patikros, yra įspėjamasis ženklas. Viena iš schemų gali būti tokia: prašoma pervesti „sutarties sudarymo mokestį“ į privačią sąskaitą, o po to skolintojas dingsta. Legalus kreditorius iš anksto pinigų nereikalauja.
Panašiai veikia ir pasiūlymai, pažadantys skubi paskola įsiskolinusiems be jokio patikrinimo. Jei pasiūlymas atrodo per geras, tikėtina, kad tai apgavystė.
Skubėjimas yra pati didžiausia klaidų priežastis. Jei ir turi pajamų, bet laiko mažai, verta sustoti ir peržiūrėti kelis dalykus. Apie kreditus, kurių paraišką galima pateikti bet kuriuo paros metu, skaityk straipsnyje apie skubų kreditą visą parą.
Jei vienas iš punktų lieka neaiškus, geriau paklausti raštu ir palaukti atsakymo, nei pasirašyti skubotai. Pasiūlymų be palūkanų taip pat verta ieškoti atsargiai: kaip jie veikia ir kokios jų sąlygos, aprašyta straipsnyje apie paskolą be palūkanų.
Jei dabar paskolos gauti nepavyksta, tai nebūtinai galutinis atsakymas. Kreditingumas keičiasi kartu su pajamomis ir įpročiais.
Visiškai be pajamų legaliose finansų įstaigose paskolos gauti negalima, nes teisės aktai draudžia skolinti nevertinant tvarių pajamų. Jei darbo sutarties neturi, bet gauni kitų tvarių pajamų, pavyzdžiui, nekilnojamojo turto nuomos, dividendų ar pensijos, paraiška gali būti svarstoma.
Ne, užstatas šios taisyklės nekeičia. Skolinantis su užstatu (pavyzdžiui, nekilnojamuoju turtu ar automobiliu), kredito davėjas vis tiek privalo įvertinti tavo mokumą ir gebėjimą mokėti įmokas. Užstatas gali sumažinti kreditoriaus riziką, bet pajamų neatstoja.
Tokie šūkiai yra rinkodara ir paprastai reiškia supaprastintą paraiškos pateikimą internetu. Terminas „kreditas be dokumentų pateikimo“ reiškia automatizuotą pajamų ir kreditingumo patikrinimą registruose, pavyzdžiui, „Sodroje“ ar kredito biuruose, o ne pajamų vertinimo atsisakymą.
Pirmiausia kreipkis į savivaldybės socialinės paramos skyrių: materialinių sunkumų atveju valstybė ir savivaldybės teikia piniginę socialinę paramą, kompensacijas ar išmokas. Venk nelegalių skolintojų, nes jie kelia nereguliuojamų palūkanų, paslėptų mokesčių ir neteisėtų išieškojimo metodų grėsmę.
Jei turi nepadengtų įsipareigojimų, jų įmokos įskaičiuojamos į 40 % ribą, todėl galimybės sumažėja. Be pajamų paskola su skolomis iš licencijuoto kreditoriaus praktiškai neįmanoma, o pasiūlymai be jokio patikrinimo dažniausiai yra rizikingi.
Paskola be palūkanų Lietuvoje: kada kreditas tikrai nemokamas, kaip vertinti BVKKMN, kokie reikalavimai taikomi ir kas gresia pavėlavus grąžinti paskolą.
Paskola dirbantiems užsienyje: reikalavimai pajamoms, stažui ir dokumentams pagal šalį. Palyginame bankus ir kredito unijas, aiškiname paraiškos žingsnius.
Paskolos iš privačių asmenų Lietuvoje: P2P platformos ar tiesioginis sandoris, rašytinė sutartis, notaras ir apsauga nuo sukčių. Palyginimas ir sąrašas.